


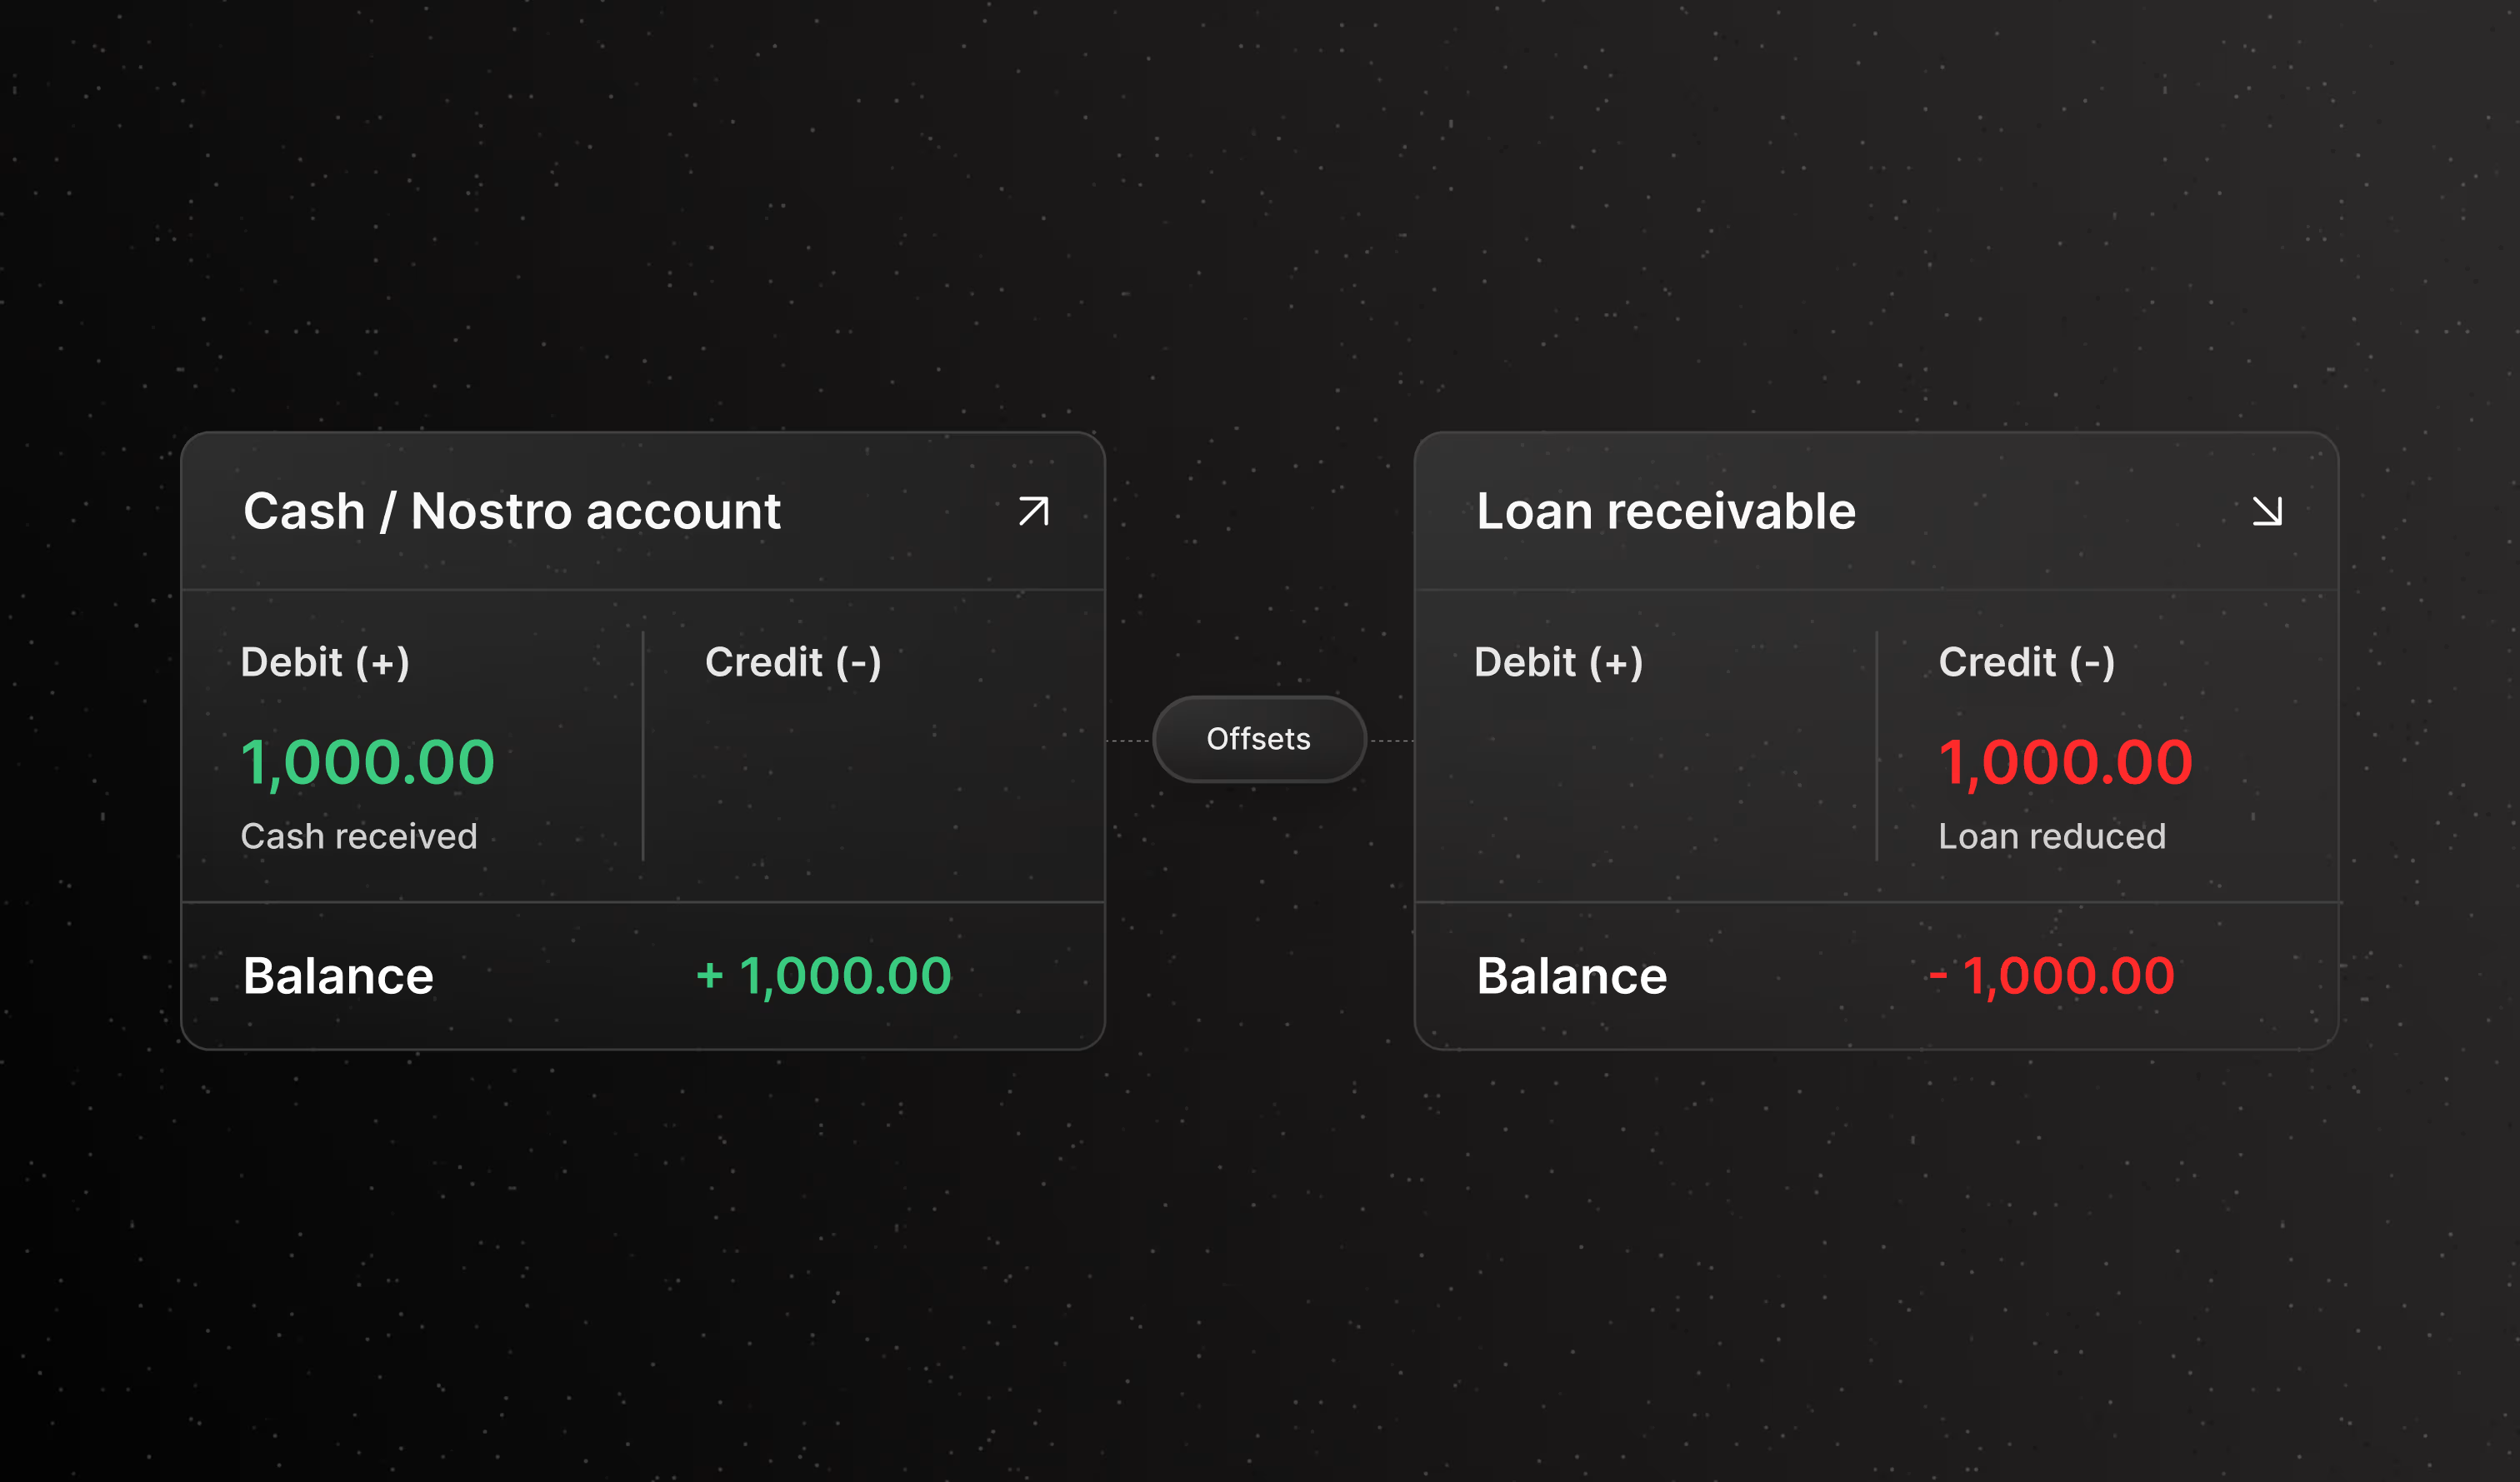
Một khách hàng quẹt thẻ thanh toán 200 riyal. Trong nửa giây trước khi màn hình xác nhận giao dịch, một sổ cái ở đâu đó phải thực hiện chính xác các thao tác: ghi nợ tài khoản của họ 200, ghi có cho người bán và từ chối toàn bộ giao dịch nếu hai con số đó không khớp đến từng halala. Quy tắc đối chiếu đó chính là kế toán kép, một nguyên tắc hàng thế kỷ nay, nơi mọi khoản ghi có đều có khoản ghi nợ tương ứng, giúp sổ sách luôn cân bằng và mọi sai lệch đều lộ diện ngay khi vừa xuất hiện.
Hầu hết mọi người chỉ biết đến sổ cái như một thứ yếu, một lớp nền thầm lặng bên dưới trải nghiệm người dùng mượt mà. Nhưng sổ cái là bản ghi của mọi khoản ghi nợ và ghi có mà một tổ chức nắm giữ, và mọi thứ xây dựng bên trên đều kế thừa trạng thái của nó. Làm đúng, các sản phẩm bên trên sẽ vận hành nhanh chóng. Làm sai, mọi số dư, sao kê và quyết định dựa trên đó đều sẽ mang theo sai sót tương tự.
Vấn đề là hầu hết các tổ chức đang vận hành một sổ cái chậm hơn thực tế. Hoặc họ xây dựng hệ thống tùy chỉnh, vốn đắt đỏ và dễ hỏng hóc mà không ai phát hiện ra cho đến khi đối soát, hoặc họ sử dụng phần mềm kế toán chung vốn không được thiết kế cho việc luân chuyển tiền tệ khối lượng lớn theo thời gian thực. Cả hai đều tạo ra cùng một khiếm khuyết: số dư đúng vào lúc 2 giờ sáng nhưng chỉ là con số ước tính vào giờ ăn trưa. Các công việc xử lý theo lô cuối ngày. Những khoảng trống mà ai đó phải đối soát thủ công vào sáng hôm sau.
Phần mềm sổ cái tài chính thực sự cần làm những gì
Sổ cái cho các sản phẩm tài chính không phải là phần mềm kế toán máy tính để bàn với nhiều hàng hơn. Dựa trên nền tảng kế toán kép, nó phải quản lý đồng thời bốn yếu tố mà các công cụ thông thường chưa bao giờ được yêu cầu xử lý.
Nó phải cập nhật số dư theo thời gian thực, không có độ trễ giữa thời điểm tiền di chuyển và thời điểm bản ghi phản ánh điều đó. Nó phải lưu giữ dấu vết kiểm toán không thể thay đổi và được đóng dấu thời gian, để mọi mục nhập đều có thể truy xuất và không ai có thể âm thầm sửa đổi lịch sử khi cơ quan quản lý yêu cầu. Nó phải xử lý số dư đa tiền tệ với tính năng chuyển đổi tích hợp, vì một ví được nạp bằng riyal và một thẻ thanh toán bằng đô la đều thuộc về cùng một khách hàng. Và nó phải có khả năng lập trình, để một sự kiện như tích lũy lãi suất hoặc ghi phí có thể tự tạo mục nhập cân bằng thông qua API thay vì chờ đợi ai đó nhập liệu thủ công.
Phần mềm sổ cái tài chính được xây dựng theo bốn yêu cầu đó sẽ thay đổi khả năng của các lớp bên trên. Khi thẻ, ví, khoản vay và tiền gửi đều ghi vào cùng một sổ cái, báo cáo sẽ được hợp nhất và chi phí đối soát giữa các sản phẩm sẽ biến mất, vì chỉ có một bản ghi duy nhất để đối chiếu: chính nó.
Tại sao sự phân mảnh lại là cái giá thực sự
Hãy hình dung một ngân hàng ra mắt ví điện tử. Trên giấy tờ, đó là một ứng dụng, một sổ cái và các khoản nạp tiền. Trên thực tế, đó là một chuỗi các nhà cung cấp riêng biệt: một bên cung cấp sổ cái cốt lõi, một bên phát hành thẻ, một bên xử lý xác minh danh tính, và mỗi phần lại giữ một phiên bản sự thật riêng. Mỗi tích hợp là một hợp đồng riêng, một định dạng dữ liệu riêng và là một điểm mà các con số có thể sai lệch.
Chiếc ví mà khách hàng mở ra cuối cùng trông rất gọn gàng. Nhưng cơ sở hạ tầng bên dưới là bốn hệ thống được chắp vá lại với nhau, đối soát theo lịch trình thay vì đồng bộ ngay từ thiết kế. Cái giá phải trả không chỉ là hàng tháng trời lãng phí cho việc tích hợp; tổ chức đó giờ đây phải gánh chịu một vấn đề đối soát vĩnh viễn, và mỗi sản phẩm mới ra mắt lại làm nới rộng khoảng cách giữa hồ sơ của họ và những gì thực sự đã xảy ra.
Một sổ cái duy nhất bên dưới mọi sản phẩm sẽ xóa bỏ khoảng cách đó. Một nguồn sự thật duy nhất có nghĩa là ví, thẻ, cho vay và tiền gửi đều lấy trạng thái từ cùng một nơi, vì vậy số dư là số dư bất kể sản phẩm nào đang truy vấn. Công sức từng dành để làm cho bốn hệ thống khớp nhau giờ đây được chuyển sang xây dựng những tính năng tiếp theo.
Phần AI mà không ai có thể bỏ qua
Mọi tổ chức hiện nay đều muốn đưa AI vào hệ thống của mình: thẩm định tín dụng dựa trên nhiều yếu tố hơn là chỉ điểm tín dụng, phát hiện gian lận ngay khi các mô hình bất thường hình thành, các tác nhân trả lời câu hỏi của khách hàng về chính tiền của họ. Tất cả đều phụ thuộc vào một thứ không liên quan gì đến bản thân mô hình. Nó phụ thuộc vào việc dữ liệu mà mô hình đọc phải chính xác, cập nhật và đầy đủ.
Sổ cái là nơi lưu trữ dữ liệu đó, điều này khiến nó trở thành yếu tố hạn chế. Một mô hình thẩm định khoản vay cần vị thế thực tế của người vay ngay lúc này, một hệ thống chống gian lận cần nhìn thấy giao dịch ngay khi nó được ghi nhận. Một tác nhân báo số dư cho khách hàng không thể làm việc với con số của ngày hôm qua. Cung cấp cho chúng một bản ghi chậm hơn thực tế, chúng sẽ đưa ra những câu trả lời đầy tự tin nhưng sai lệch, điều mà trong tài chính còn tệ hơn là không có câu trả lời nào.
Sự thất bại mang tính cơ học. Một mô hình chỉ tốt khi dữ liệu đầu vào của nó tốt, và bên trong một tổ chức tài chính, những dữ liệu đầu vào đó đến từ hệ thống ghi chép. Một sổ cái kế toán kép, có thể lập trình, hoạt động theo thời gian thực với dấu vết kiểm toán đầy đủ sẽ cung cấp cho mô hình dữ liệu đầu vào sạch ngay từ đầu: số dư hiện tại, lịch sử có thể truy xuất, không có khoảng trống để che đậy. Một hệ thống phân mảnh với các bản ghi chậm trễ chỉ cung cấp cho nó nhiễu và gọi đó là dữ liệu.
Vì vậy, câu hỏi thực sự cho một tổ chức là liệu các hồ sơ bên dưới có đủ tốt để AI có ý nghĩa hay không. Quyết định đó được đưa ra từ rất lâu trước khi mô hình được xây dựng, trong việc lựa chọn hệ thống quản lý sổ sách. Hãy coi sổ cái là nền tảng và bạn sẽ có thứ gì đó vững chắc để xây dựng. Hãy coi nó là thứ yếu và vài năm tới bạn sẽ chỉ dành thời gian để đối soát đống hỗn độn thay vì xây dựng bất cứ điều gì trên đó.


