


Kisah ini bermula di Mesir pada tahun 1963.
Ahmed Elnaggar membuka Mit Ghamr Savings Bank di sebuah kota kecil di Delta, menawarkan rekening bebas bunga kepada para petani dan pedagang yang selama ini menghindari perbankan formal karena alasan agama. Tidak ada pemegang saham yang menuntut imbal hasil. Simpanan dikumpulkan, diinvestasikan ke bisnis lokal, dan keuntungan dibagi bersama. Modelnya sederhana, tepercaya, dan sangat lokal.
Mit Ghamr hanya bertahan empat tahun sebelum tekanan politik menutupnya. Namun, gagasannya tetap hidup. Dubai Islamic Bank dibuka pada tahun 1975 sebagai bank komersial pertama yang beroperasi sepenuhnya berdasarkan prinsip syariah. Sejak saat itu, sektor ini tumbuh stabil di Malaysia, Bahrain, Pakistan, Inggris, dan Indonesia, membangun ekosistem keuangan terpisah di samping sistem konvensional.
Saat ini, ekosistem tersebut mengelola aset global yang diperkirakan mencapai USD 5,47 triliun dan tumbuh sekitar 11% per tahun. Lembaga-lembaga ini tidak lagi berskala kecil atau lokal. Mereka telah menjadi perusahaan multinasional, aktif secara digital, dan bersaing memperebutkan nasabah yang sama dengan bank ritel atau grosir lainnya.
Namun, infrastruktur di baliknya belum mengimbangi perkembangan tersebut.
Gagasannya sudah lama ada. Rekayasa teknisnya belum.
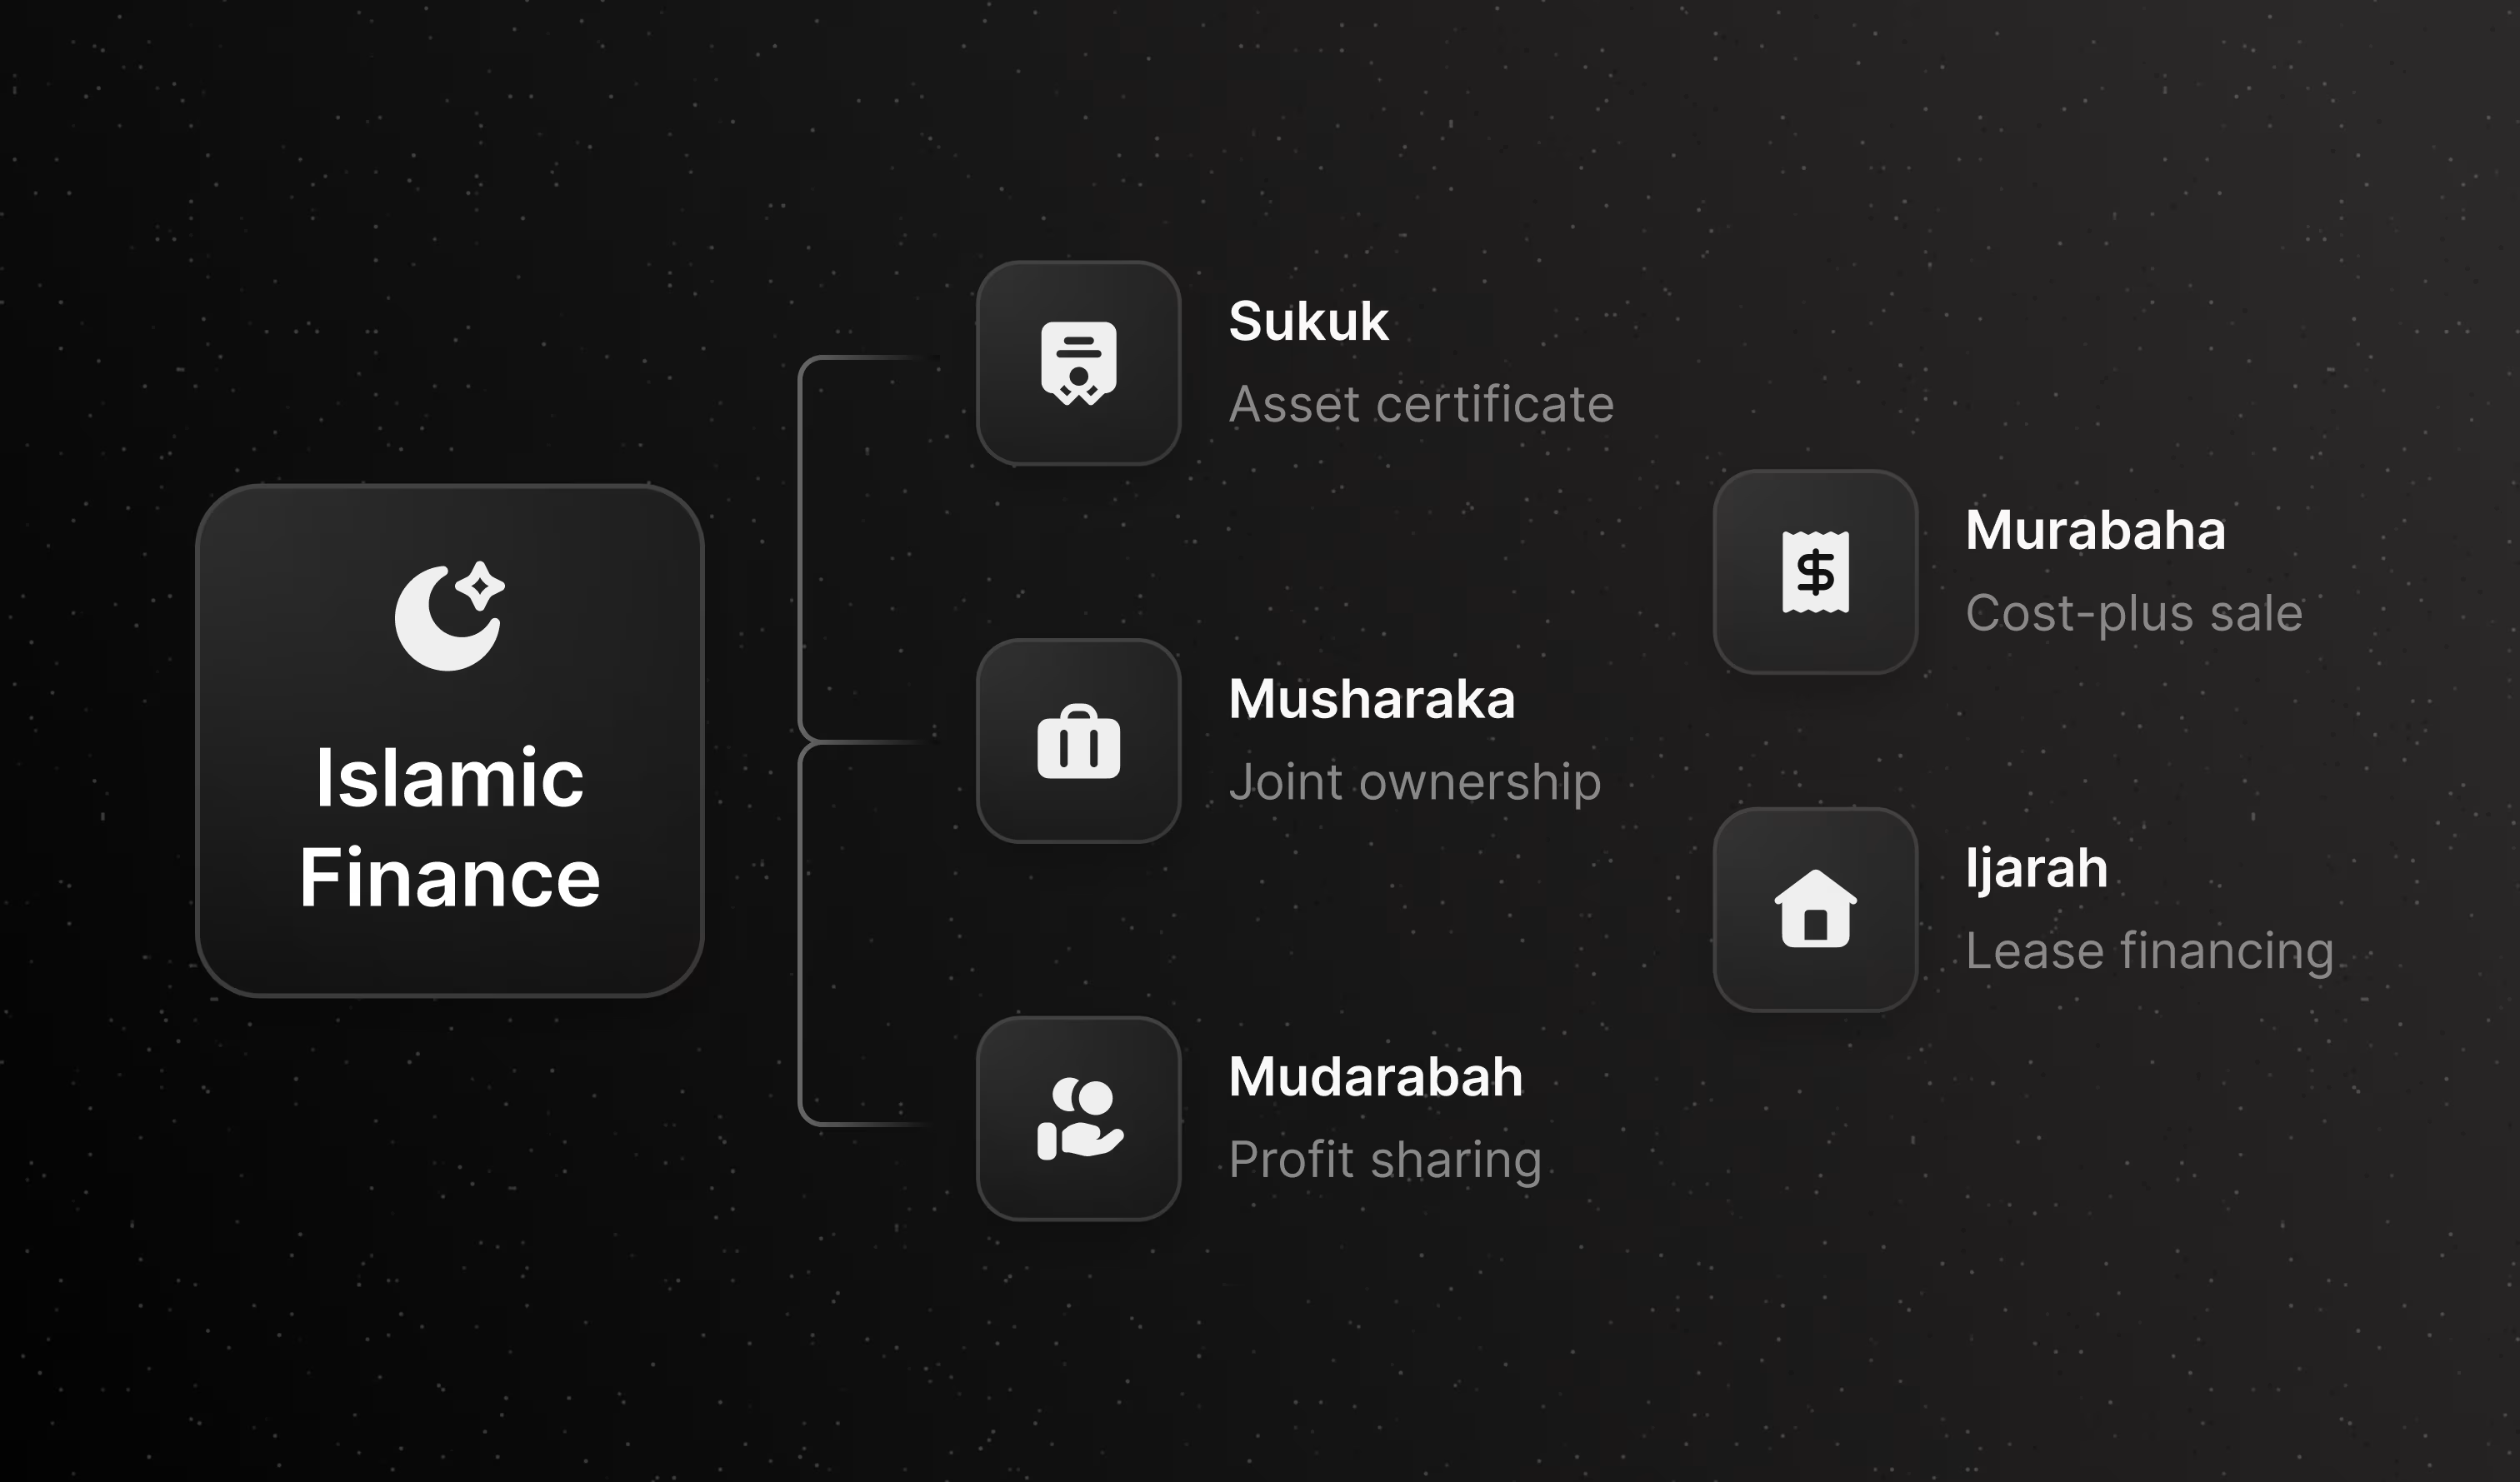
Keuangan syariah pada prinsipnya tidak rumit. Ini adalah serangkaian kerangka kerja kontraktual yang dirancang untuk menggantikan bunga, yang dikenal sebagai riba, dengan bagi hasil, transaksi berbasis aset, dan struktur biaya atas layanan. Murabahah adalah jual beli dengan margin keuntungan, bukan pinjaman. Ijarah adalah sewa yang mengalihkan penggunaan ekonomi tanpa mengalihkan kepemilikan. Musyarakah adalah kemitraan di mana kedua belah pihak berbagi keuntungan dan kerugian. Sukuk adalah instrumen yang disusun berdasarkan kepemilikan aset riil, bukan kewajiban utang.
Kerangka kerja ini telah beroperasi selama berabad-abad, dan larangan yang terkandung di dalamnya sudah jelas. Yang tidak jelas, dan yang membuat modernisasi keuangan syariah menjadi sangat sulit, adalah bagaimana struktur tersebut diimplementasikan ke dalam perangkat lunak, dioperasionalkan lintas negara, diverifikasi oleh dewan pengawas syariah, dan diberikan kepada nasabah yang mengharapkan pengalaman real-time yang sama seperti yang mereka dapatkan dari bank digital lainnya.
Pinjaman pribadi konvensional adalah kewajiban yang lugas: meminjam, membayar kembali, dengan bunga. Produk keuangan syariah yang setara, seperti musyarakah mutanaqisah atau pengaturan tawarruq, mengharuskan bank untuk mencatat beberapa tahap kontrak, melacak aset dasar, dan mengalokasikan keuntungan ke periode yang tepat dengan tingkat yang tepat, semuanya sambil menjaga jejak audit yang dapat diperiksa oleh dewan syariah. manajemen pinjaman arsitektur untuk yang satu sama sekali tidak seperti arsitektur untuk yang lainnya.
Kesenjangan itulah letak tantangan modernisasinya.
Komponen yang perlu dibangun ulang
Lembaga keuangan syariah saat ini umumnya menjalankan salah satu dari tiga konfigurasi infrastruktur.
Inti monolitik warisan: Banyak bank di seluruh GCC dan Asia Selatan menjalankan versi modifikasi dari sistem perbankan inti konvensional dengan modul produk syariah yang ditambahkan. Sistem ini tidak dirancang untuk logika kontrak yang sesuai syariah. Pemeriksaan kepatuhan sebagian besar masih manual. Memperkenalkan produk baru, seperti beli sekarang, bayar nanti yang sesuai syariah penawaran atau rekening tabungan terstruktur, memerlukan persetujuan dewan Syariah serta pengerjaan teknis yang bisa memakan waktu berbulan-bulan.
Inti sistem perbankan Syariah yang dibangun khusus: Kelompok penyedia yang lebih baru telah membangun sistem dari nol untuk logika produk Syariah.
Pesaing digital-native: Tingkat ketiga perusahaan sedang membangun produk keuangan dalam kerangka kerja Syariah tanpa harus menjadi bank sama sekali.
Yang menghubungkan ketiga tingkat tersebut adalah ketergantungan mereka pada kemampuan back-office yang sama: buku besar yang melacak struktur kontrak multi-tahap, infrastruktur simpanan yang mendistribusikan bagi hasil alih-alih bunga, dan sistem penerbitan kartu yang dapat menegakkan batasan kategori pengeluaran sesuai persyaratan pengawas Syariah. Ini bukanlah pengembangan yang sepele. Dan tidak satu pun dari sistem ini dapat ditangani dengan baik oleh infrastruktur yang dirancang untuk model kontrak yang berbeda.
Masalah infrastruktur
Terdapat ketegangan struktural di pusat modernisasi keuangan Syariah yang tidak dihadapi oleh fintech konvensional dalam bentuk yang sama.
Kepatuhan Syariah bukanlah sekadar tanda yang Anda atur dalam basis data. Ini adalah opini hukum berkelanjutan, yang diperbarui oleh dewan ulama yang berkualifikasi, dan diterapkan pada struktur produk tertentu di yurisdiksi tertentu. Apa yang dianggap diperbolehkan di Malaysia mungkin berbeda dengan apa yang diperbolehkan di Bahrain atau Pakistan. Oleh karena itu, lembaga keuangan yang menawarkan produk di berbagai pasar harus mengelola beberapa interpretasi Syariah secara bersamaan, yang masing-masing memerlukan jejak audit dan persetujuan pengawasnya sendiri.
Hal ini menciptakan fragmentasi di setiap lapisan. Pada lapisan produk, setiap varian murabahah atau ijarah harus ditinjau dan didokumentasikan secara terpisah. Pada lapisan teknologi, tidak ada mesin kepatuhan tunggal yang dapat mengotomatiskan pengawasan Syariah lintas yurisdiksi, sehingga lembaga membangun sistem khusus yang tidak dapat saling berkomunikasi. Pada lapisan onboarding , aplikasi yang berhadapan dengan nasabah harus mengumpulkan dokumentasi dan persetujuan khusus untuk jenis kontrak yang ditawarkan, bukan sekadar alur KYC standar.
Masalah yang lebih mendalam adalah bahwa fragmentasi terakumulasi seiring waktu. Sebuah bank yang menggunakan satu sistem untuk pinjaman digital origination, satu lagi untuk distribusi laba, dan yang ketiga untuk pembayaran perutean berujung pada ketidaksesuaian rekonsiliasi, celah audit, dan pengawas Syariah yang tidak bisa mendapatkan gambaran menyeluruh tentang siklus hidup kontrak. Koreksi dan penghapusbukuan yang dihasilkan jarang terlihat oleh nasabah yang memesan produk tersebut. Hal ini tertahan di tim operasional, menyita waktu dan biaya yang tidak terlihat oleh pasar.
Seperti apa ini dalam praktiknya
Institusi yang menjalankan ini dengan baik memperlakukan kepatuhan Syariah sebagai kendala desain utama, bukan sebagai pelengkap yang diterapkan di akhir pengembangan.
Kesamaan yang dimiliki sebagian besar lingkungan, baik di Malaysia maupun di Bahrain, adalah pengakuan bahwa keuangan Syariah tidak dapat dimodernisasi hanya dengan menempatkan antarmuka digital di atas logika back-office yang tidak berubah. Infrastruktur harus mengodekan kontrak tersebut. Rasio bagi hasil, jadwal kepemilikan aset, ketentuan sewa ijara, dan catatan audit Syariah semuanya harus ada di sistem inti, bukan di spreadsheet atau sistem sampingan yang dikelola oleh tim operasional.
Institusi yang mencapai tahap ini paling cepat cenderung adalah mereka yang memiliki infrastruktur modular yang mengutamakan API, di mana setiap komponen—buku besar, mesin pinjaman, lapisan pembayaran—dapat diperbarui atau diganti tanpa membongkar seluruh sistem di sekitarnya.
Ketika Layla memesan produk pembiayaan rumah yang sesuai Syariah melalui aplikasi seluler banknya di Kuala Lumpur, atau Daniel berinvestasi dalam sukuk melalui pialang digital di London, yang mereka lihat hanyalah antarmuka yang bersih dan jadwal bagi hasil yang jelas. Yang tidak mereka lihat adalah logika kontrak, jejak audit Syariah, entri buku besar multi-tahap, dan pemeriksaan kepatuhan yang memungkinkan hal itu terjadi.
Itulah yang sebenarnya dilakukan oleh infrastruktur keuangan Syariah modern.
Pasarnya besar. Permintaannya nyata. Kompleksitasnya terletak pada sistem pendukungnya.


