


Dulu, bisnis berekspansi ke luar negeri secara bertahap. Membuka entitas lokal. Membuka rekening bank lokal. Menerbitkan kartu lokal. Mengelola risiko mata uang secara terpisah. Model tersebut mengasumsikan bahwa geografi menentukan perdagangan.
Saat ini, hal itu tidak lagi berlaku. Bisnis digital meluncur secara global sejak hari pertama. Talenta bekerja dari jarak jauh lintas yurisdiksi. Konsumen membeli dari platform yang berjarak ribuan kilometer tanpa perlu berpikir panjang. Namun, sebagian besar infrastruktur keuangan masih mengasumsikan satu mata uang dasar. Dompet dan kartu multi-mata uang adalah bagian dari koreksi tersebut. Mereka membingkai ulang mata uang sebagai lapisan yang dapat dikonfigurasi dalam sistem terpadu.
Apa itu dompet multi-mata uang?
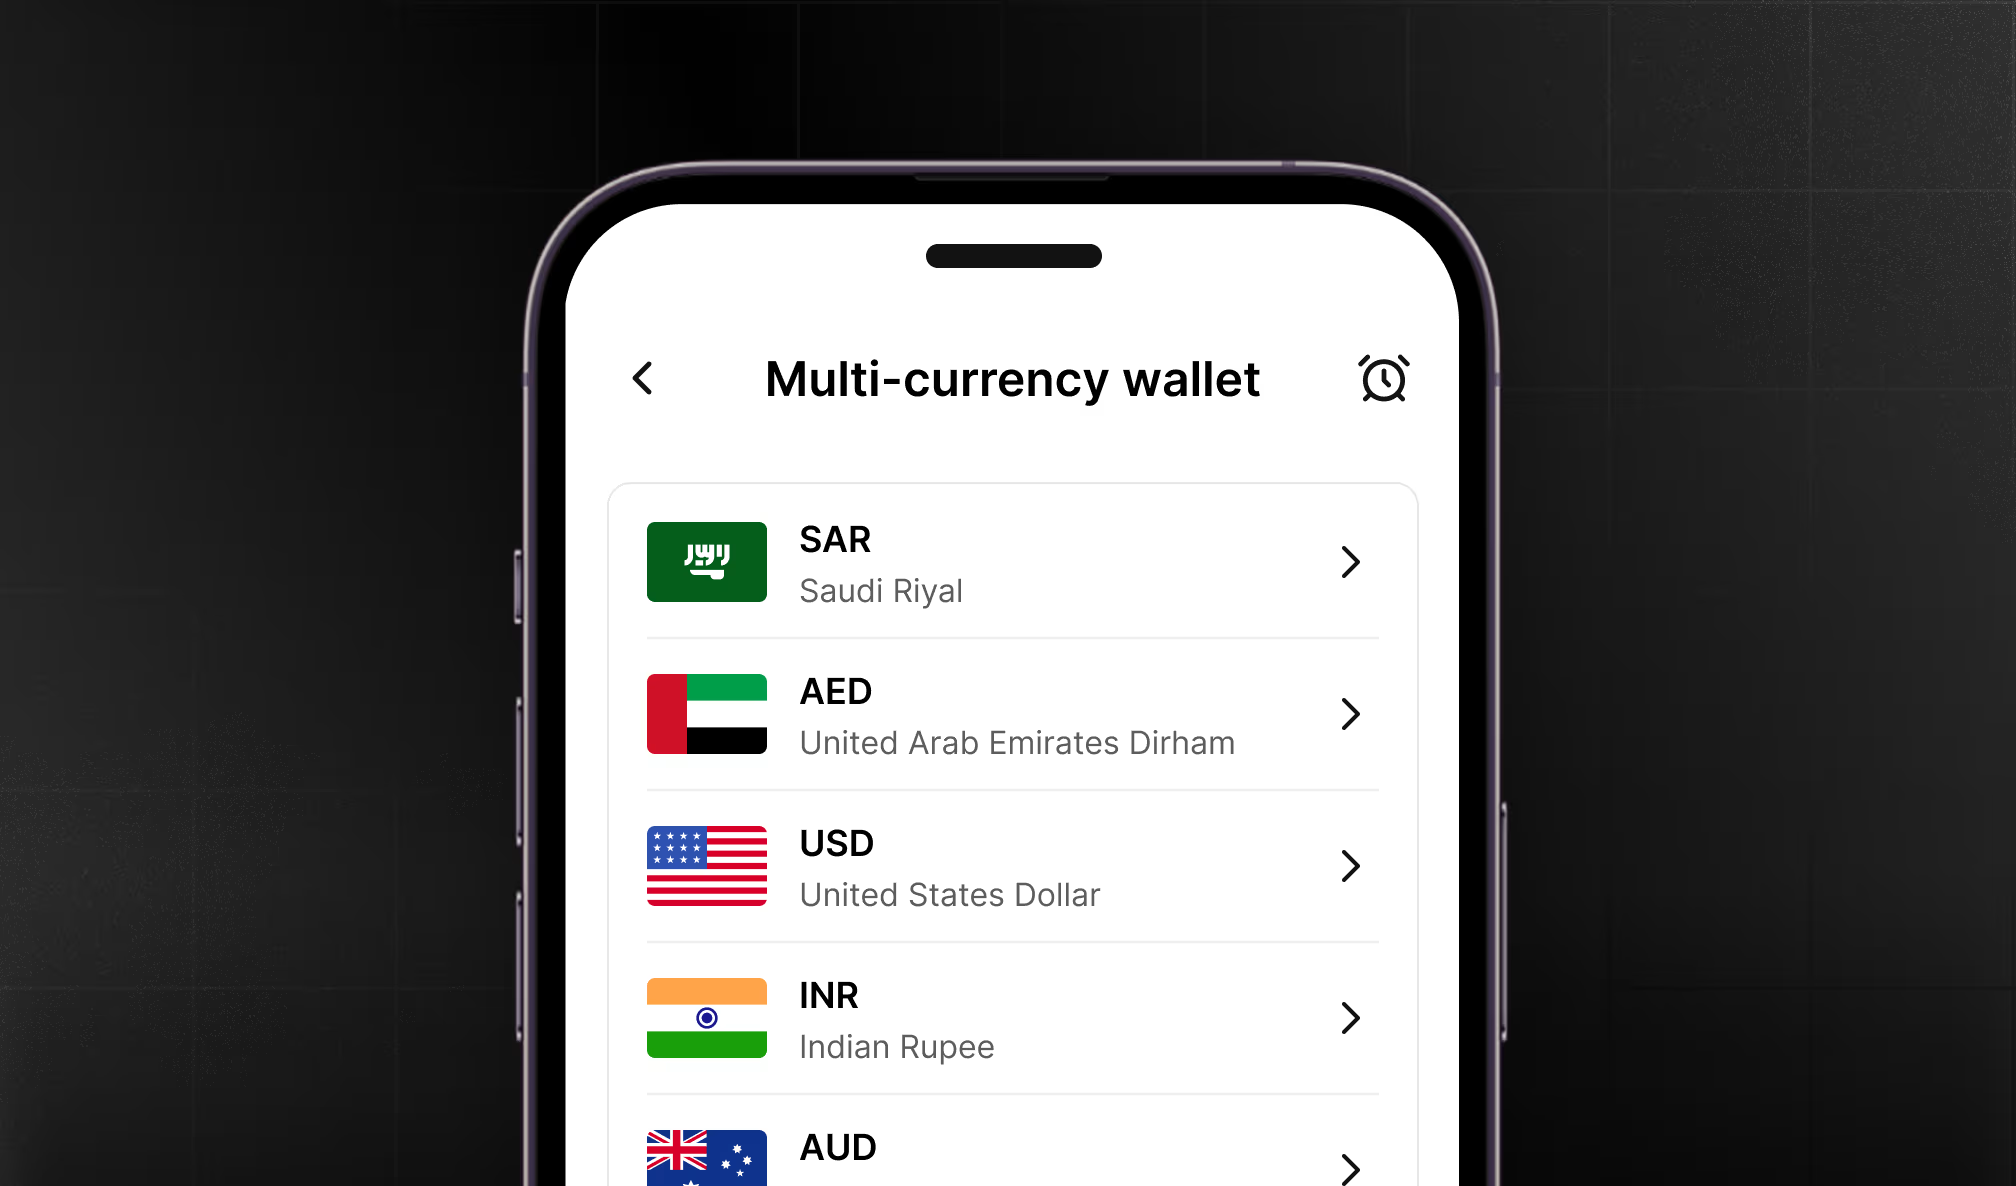
Dompet multi-mata uang adalah akun keuangan yang memungkinkan pengguna untuk menyimpan, mengelola, mengirim, menerima, dan mengonversi berbagai mata uang dalam satu sistem. Alih-alih memelihara rekening bank terpisah di yurisdiksi yang berbeda, pengguna dapat menyimpan saldo dalam berbagai mata uang, menerima dana dalam mata uang tersebut, melakukan konversi antar mata uang, dan membelanjakan dana langsung dari saldo yang dipilih. Bagi individu, hal ini mengurangi hambatan saat memperoleh penghasilan, menabung, atau berbelanja secara internasional.
Bagi bisnis, hal ini menyederhanakan operasional lintas batas seperti membayar pemasok global, menerima pembayaran dari pelanggan internasional, mengelola eksposur valas, dan mengonsolidasikan perbendaharaan di berbagai pasar. Pada intinya, dompet multi-mata uang memisahkan pengelolaan mata uang dari batasan perbankan geografis tradisional.
Apa itu kartu multi-mata uang?
Kartu multi-mata uang biasanya ditautkan ke dompet multi-mata uang. Kartu ini memungkinkan pengguna untuk berbelanja langsung dari saldo mata uang tertentu. Kartu ini dapat diterbitkan sebagai kartu prabayar, kartu debit, kartu virtual, dan dalam beberapa kasus, produk kredit yang ditambahkan di atasnya. Saat transaksi terjadi dalam mata uang yang didukung, kartu akan menarik dana dari saldo yang sesuai. Jika tidak ada saldo dalam mata uang tersebut, konversi valas waktu nyata akan dipicu. Hasilnya adalah pengalaman berbelanja lintas batas yang mulus menggunakan satu kartu. Lebih dari sekadar produk kenyamanan perjalanan, kartu ini merupakan antarmuka keuangan terprogram yang dilapisi pada infrastruktur dompet.
Mengapa produk ini semakin populer
1. Perdagangan lintas batas adalah hal yang lumrah, bukan pengecualian
Bisnis digital beroperasi secara global sejak awal. Marketplace, platform SaaS, ekonomi kreator, dan produk fintech melayani pengguna lintas yurisdiksi. Mendukung pengalaman mata uang lokal akan meningkatkan tingkat konversi, kepercayaan pengguna, dan transparansi harga. Infrastruktur multi-mata uang memungkinkan hal ini dilakukan dalam skala besar.
2. Transparansi valas dan pengendalian biaya
Model perbankan tradisional sering kali menerapkan spread valuta asing yang tidak transparan dan biaya konversi pada saat transaksi. Dompet multi-mata uang memungkinkan pengguna untuk melakukan konversi secara proaktif, menyimpan saldo untuk kebutuhan belanja, dan mengoptimalkan waktu penukaran valas. Hal ini mengalihkan kendali dari institusi ke pengguna atau bisnis.
3. Penyederhanaan operasional bagi bisnis
Tanpa infrastruktur multi-mata uang, bisnis sering kali harus mengandalkan banyak rekening bank di berbagai yurisdiksi, proses rekonsiliasi manual, broker valas eksternal, dan sistem perbendaharaan yang terfragmentasi. Dompet terpadu mengonsolidasikan saldo mata uang ke dalam satu lapisan operasional, sehingga meningkatkan visibilitas dan pengelolaan likuiditas.
4. Keuangan tertanam dan model platform
Platform modern kini semakin banyak menanamkan layanan keuangan langsung ke dalam ekosistem mereka. Marketplace, penyedia layanan penggajian, dan platform SaaS vertikal menggunakan dompet multi-mata uang untuk menerima pengguna global, memfasilitasi pembayaran lintas batas, menerbitkan kartu yang terhubung dengan saldo dompet, serta melakukan monetisasi melalui valas dan biaya interchange. Dalam konteks ini, kemampuan multi-mata uang menjadi elemen dasar produk, bukan sekadar fitur tambahan.
Cara kerja dompet multi-mata uang
Secara struktural, terdapat tiga komponen utama yang bekerja bersama.
1. Rekening mata uang
Di balik antarmuka dompet terdapat sub-rekening buku besar untuk setiap mata uang yang didukung. Setiap saldo dilacak secara independen. Saat dana diterima dalam USD, dana tersebut akan masuk ke buku besar USD. Hal yang sama berlaku untuk EUR, GBP, atau mata uang lain yang didukung. Struktur ini memungkinkan pemisahan mata uang yang sebenarnya, alih-alih konversi terus-menerus ke mata uang dasar.
2. Mesin valuta asing
Saat pengguna melakukan konversi antar mata uang, dompet akan memberikan penawaran kurs, menerapkan spread atau biaya, mengeksekusi konversi, dan memperbarui saldo buku besar masing-masing. Dalam sistem yang canggih, valas dapat diproses secara real-time, batch, dilindungi nilai (hedging), dan terintegrasi dengan penyedia likuiditas. Bagi platform, lapisan ini sering kali menjadi peluang pendapatan.
3. Jalur pembayaran dan penyelesaian
Dompet terhubung ke jaringan pembayaran dan jalur perbankan untuk menerima transfer lokal, mengirim pembayaran lintas batas, mendukung transaksi kartu, dan menyelesaikan pembayaran merchant. Infrastruktur ini biasanya mengintegrasikan sistem kliring lokal, skema kartu, dan jaringan perbankan koresponden. Pengalaman dompet menyembunyikan kompleksitas ini dari pengguna akhir.
Cara kerja kartu multi-mata uang
Kartu multi-mata uang bekerja di atas saldo dompet. Saat transaksi dimulai:
- Merchant mengirimkan permintaan otorisasi dalam mata uang lokal.
- Penerbit kartu memeriksa apakah terdapat saldo mata uang yang sesuai.
- Jika tersedia, dana akan dicadangkan dari saldo tersebut.
- Jika tidak, konversi valas akan dipicu dari saldo mata uang lainnya.
- Penyelesaian dilakukan melalui jaringan kartu.
Dari perspektif pengguna, proses ini tidak terlihat. Dari perspektif infrastruktur, proses ini memerlukan koordinasi antara buku besar dompet, mesin valas, pemroses penerbitan, jaringan kartu, dan bank penyelesaian. Lapisan orkestrasi inilah yang memungkinkan satu kartu berfungsi secara lokal di berbagai pasar.
Pergeseran yang lebih luas
Kartu dan dompet multi-mata uang mencerminkan transisi yang lebih luas dalam arsitektur keuangan. Dari akun yang terikat pada negara menjadi sistem keuangan yang dapat diprogram, berbasis API, dan terhubung secara global. Seiring pergerakan layanan keuangan menuju lapisan infrastruktur terpadu, kemampuan untuk mengelola berbagai mata uang secara native menjadi hal yang mendasar.
Di dunia di mana bisnis berkembang secara global sejak awal dan individu beroperasi lintas batas sebagai hal yang lumrah, fleksibilitas mata uang kini menjadi standar.


